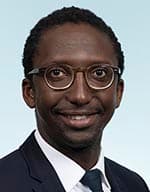
© Licence Ouverte
Hervé Berville
Député·e
Né·e le 15 janvier 1990
Mandat en cours
- Chambre
- Assemblée nationale
- Département
- 22 — Côtes-d'Armor
- Circonscription
- 2e circonscription
- Législature
- 17e
- En fonction depuis
- juillet 2024
Groupe politique
Ensemble pour la République
Indicateurs d'activité
Indicateurs non disponibles pour cet élu — activité non encore mesurée par NosDéputés.fr.
Scrutins récents
Seuls les scrutins publics nominatifs sont répertoriés — la majorité des votes au Parlement se fait à main levée et n'est pas tracée individuellement.
Hervé Berville a participé à 74 % des scrutins solennels depuis le début de son mandat (39 scrutins recensés). La moyenne des députés est de 85 %.
Médiane 87 % — la moitié se situe entre 79 % et 92 %. Hervé Berville est à 74 %.
Hervé Berville a voté comme la position majoritaire du groupe EPR sur 96 % des scrutins (1912 scrutins pris en compte — un vote qui s'en écarte est un vote dissident). La moyenne du groupe est de 96 %.
Médiane 97 % — la moitié se situe entre 95 % et 98 %. Hervé Berville est à 96 %.
Amendements récents
Amendements déposés par cet élu sur les dossiers législatifs.
| Dossier | Statut | Objet | Sort |
|---|---|---|---|
| Projet de loi de financement de la sécurité sociale pour 2026 | Promulgué | Cet amendement par la FNSEA. La loi de financement de sécurité sociale pour 2024 a réformé l’assiette des cotisations sociales des travailleurs indépendants en simplifiant le calcul des cotisations sociales sur la base d’une assiette unique, et en améliorant les droits retraites des exploitants agricoles. Par ailleurs, la loi de financement de la Sécurité sociale pour 2025 a apporté quelques corrections à l’article L. 136-4 du code de la sécurité sociale, définissant l’assiette de la CSG des tra | Non soutenu |
| Projet de loi de financement de la sécurité sociale pour 2026 | Promulgué | Cet amendement est proposé par la FNSEA. Dans un souci d’assurer de meilleurs droits sociaux et notamment une meilleure retraite aux membres de la famille de l’exploitant, l’exercice sous le statut de collaborateur d’exploitation a été limité à 5 années à compter du 1er janvier 2022 (loi n° 2021-1679 du 17 décembre 2021, dite Chassaigne 2). Au 1er janvier 2027, environ 10 000 collaborateurs vont devoir faire le choix d’un statut plus protecteur au sein de l’entreprise : chef d’exploitation ou sa | Non soutenu |
| Projet de loi de financement de la sécurité sociale pour 2026 | Promulgué | Cet amendement proposé par la Fédération des Entreprises des Outre-mer (FEDOM) a pour objet de supprimer de l’article 9 du PLFSS 2026 les dispositions relatives au régime des exonérations de charges sociales patronales spécifique dit « LODEOM sociale », guidées par la seule logique du rabot budgétaire. En effet, en l’état actuel de la rédaction de l’article 9 du PLFSS pour 2026 : - Les entreprises bénéficiant du barème de compétitivité (à savoir les employeurs de moins de 11 salariés + BTP et le | Non soutenu |
| Projet de loi de finances pour 2026 | Promulgué | Inclure les biens culturels dans le champ de la taxation des holdings patrimoniales, avec une exception dont la portée serait trop restrictive, aurait des conséquences graves pour l’ensemble du monde de l’art et de la culture, et ce à plusieurs égards. La France joue un rôle central dans l’économie internationale de l’art à travers le monde. Avec plus de 5 milliards d’euros de ventes annuelles, le secteur de l’art fait vivre 30 000 artistes français, plus de 60 000 emplois directs et plus de 100 | Retiré |
| Projet de loi de finances pour 2026 | Promulgué | Le redevable de la taxe sur le patrimoine financier des holdings patrimoniales (« TPF ») varie selon le lieu d’établissement de la société holding. Lorsque la société holding est établie en France, le redevable de la TPF est la société elle-même. Toutefois, lorsqu’elle n’est pas établie en France, le redevable de la TPF est la personne physique domiciliée fiscalement en France qui contrôle la holding au sens du texte. Dans sa version actuelle, la TPF frapperait ainsi un résident fiscal de France | Rejeté |
Élection
Élu le 7 juillet 2024 au 2nd tour avec 63,6 % des suffrages exprimés. Voir le résultat détaillé dans la 2ème circonscription des Côtes-d'Armor →
| Élection | Territoire | Voix | % | Élu·e |
|---|---|---|---|---|
| Élections législatives 2024 — 2nd tour7 juil. 2024 | Côtes-d'Armor — 2ème circonscription | 47 119 | 63.6 % | ✓ Élu·e |
Déclaration d'intérêts
Intérêts et activités déclarés à la HATVP conformément à la loi.
Député
juillet 2024 → en cours
Secrétaire d'état chargé de la mer et de la biodiversité
février 2024 → en cours
Secretaire d'état
janvier 2024 → janvier 2024
Secrétaire d'état
janvier 2023 → décembre 2023
Secretaire d'état
juillet 2022 → décembre 2022
Député
juin 2017 → juillet 2022
Source : HATVP — Haute Autorité pour la Transparence de la Vie Publique
Source : Assemblée nationale — données extraites le 22 juin 2026