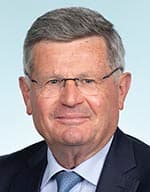
© Licence Ouverte
Philippe Bonnecarrère
Député·e
Né·e le 12 juillet 1955
Mandat en cours
- Chambre
- Assemblée nationale
- Département
- 81 — Tarn
- Circonscription
- 1e circonscription
- Législature
- 17e
- En fonction depuis
- juillet 2024
Groupe politique
Non inscrit
Indicateurs d'activité
Indicateurs non disponibles pour cet élu — activité non encore mesurée par NosDéputés.fr.
Scrutins récents
Seuls les scrutins publics nominatifs sont répertoriés — la majorité des votes au Parlement se fait à main levée et n'est pas tracée individuellement.
Philippe Bonnecarrère a participé à 95 % des scrutins solennels depuis le début de son mandat (39 scrutins recensés). La moyenne des députés est de 85 %.
Médiane 87 % — la moitié se situe entre 79 % et 92 %. Philippe Bonnecarrère est à 95 %.
Philippe Bonnecarrère a voté comme la position majoritaire du groupe NI sur 93 % des scrutins (1950 scrutins pris en compte — un vote qui s'en écarte est un vote dissident). La moyenne du groupe est de 85 %.
Médiane 88 % — la moitié se situe entre 79 % et 92 %. Philippe Bonnecarrère est à 93 %.
Amendements récents
Amendements déposés par cet élu sur les dossiers législatifs.
| Dossier | Statut | Objet | Sort |
|---|---|---|---|
| Projet de loi de finances pour 2026 | Promulgué | Cet article du code général des impôts concerne la possibilité donnée aux communes sur le territoire desquelles sont situées des sources d'eaux minérales d’instituer, à leur profit, une contribution sur ces eaux. Celle-ci est redevable par l’exploitant de la source. Le IV de l’article 1582 exonère de cette contribution les exportateurs des eaux minérales, dès lors que les livraisons ou transports de ces eaux se font en dehors du territoire national ou à destination de l'Outre-mer. Il existe donc | Rejeté |
| Projet de loi de finances pour 2026 | Promulgué | Il n’est jamais interdit de faire simple quand cela ne coûte rien au budget de l’État. Le présent amendement vise à supprimer le relevé des frais généraux. Le formulaire n°2067 a pour objet de déclarer les frais généraux des entreprises soumises à l’impôt sur le revenu dans la catégorie BIC ou à l’impôt sur les sociétés. Or, cela constitue une obligation déclarative supplémentaire pour les entreprises, alors même que les informations qu’il contient sont déjà communiquées à l’administration fisca | Non soutenu |
| Projet de loi de finances pour 2026 | Promulgué | Il n’est jamais interdit de faire simple quand cela ne coûte rien au budget de l’État. Le présent amendement vise à supprimer le relevé des frais généraux. Le formulaire n°2067 a pour objet de déclarer les frais généraux des entreprises soumises à l’impôt sur le revenu dans la catégorie BIC ou à l’impôt sur les sociétés. Or, cela constitue une obligation déclarative supplémentaire pour les entreprises, alors même que les informations qu’il contient sont déjà communiquées à l’administration fisca | Non soutenu |
| Projet de loi de finances pour 2026 | Promulgué | Cet article du code général des impôts concerne la possibilité donnée aux communes sur le territoire desquelles sont situées des sources d'eaux minérales d’instituer, à leur profit, une contribution sur ces eaux. Celle-ci est redevable par l’exploitant de la source. Le IV de l’article 1582 exonère de cette contribution les exportateurs des eaux minérales, dès lors que les livraisons ou transports de ces eaux se font en dehors du territoire national ou à destination de l'Outre-mer. Il existe donc | Non soutenu |
| Projet de loi de finances pour 2026 | Promulgué | Il n’est jamais interdit de faire simple quand cela ne coûte rien au budget de l’État. Le présent amendement vise à aligner les déclarations professionnelles sur une date unique, pour les clôtures en année civile. En effet, le calendrier actuel des obligations déclaratives professionnelles crée une complexité inutile pour les entreprises et leurs conseils. En matière de déclaration des bénéfices (impôt sur le revenu ou impôt sur les sociétés), la liasse fiscale doit être déposée au plus tard le | Non soutenu |
Élection
Élu le 7 juillet 2024 au 2nd tour avec 56,2 % des suffrages exprimés. Voir le résultat détaillé dans la 1ère circonscription du Tarn →
| Élection | Territoire | Voix | % | Élu·e |
|---|---|---|---|---|
| Élections législatives 2024 — 2nd tour7 juil. 2024 | Tarn — 1ère circonscription | 32 529 | 56.2 % | ✓ Élu·e |
Déclaration d'intérêts
Intérêts et activités déclarés à la HATVP conformément à la loi.
parlementaire
octobre 2019 → juillet 2024
Source : HATVP — Haute Autorité pour la Transparence de la Vie Publique
Source : Assemblée nationale — données extraites le 23 septembre 2026